1.評価方法 評価額は、合理的な評価方法に基づき算出し、必要に応じて実態による調整を行います。 評価額には消費税を含みますが、土地代を含みません。
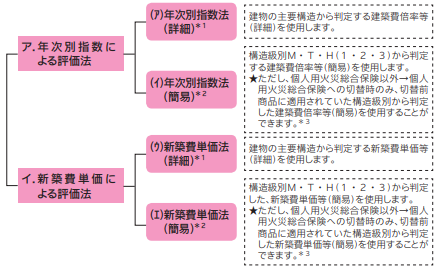
*1 建物の主要構造(柱、外壁、屋根)から決定する数値を使用し、評価額の基準値を算出する方法です。 *2 建物の構造級別から決定する数値を使用し、評価額の基準値を算出する方法です。 *3 個人用火災総合保険→個人用火災総合保険への更改であっても、過去に個人用火災総合保険以外で引き受けていた実績があれば、その商品 に適用されていた構造から判定した
新築費単価等(簡易)を引き続き使用することができます。
2.実態による調整
1.のアまたはイのいずれかによる評価方法にて新価基準値を算出し、必要に応じてさらに実態による調整を行うことにより、新価評価額を算出します。 調整割合により、調整理由や根拠資料が必要となる場合があります。 (各評価方法で共通です。)
<2024年10月1日以降始期契約>
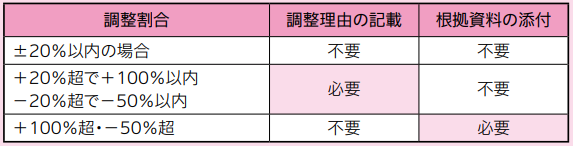
<2024年9月30日以前始期契約> 上表における「±20%」は「±30%」、「+20%」は「+30%」、「-20%」は「-30%」となります。
※個人用火災総合保険の建物評価に限ります。
|


